
カテゴリー:
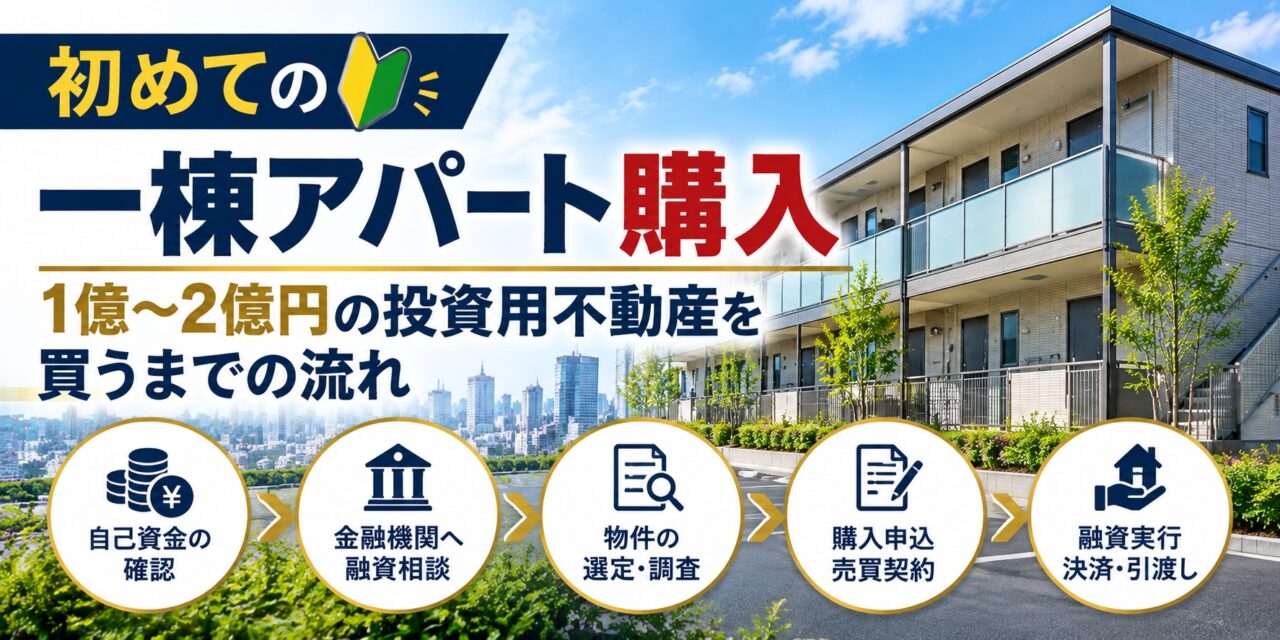
初めての一棟アパート購入|1億~2億円の投資用不動産を買うまでの流れ
「区分マンション投資から一棟アパートへステップアップしたい」
「会社経営が安定してきたので、不動産を新しい資産として持ちたい」
「自己資金はあるが、1億円を超える不動産を購入するのは初めて」
このようなご相談をいただくことがあります。
一棟アパート投資というと、いきなり数億円規模の一棟マンションをイメージされる方もいるかもしれません。
しかし、初めて一棟収益物件を購入する場合、1億円~2億円程度の一棟アパートから検討するという選択肢もあります。
もちろん、1億円を超える不動産ですから、
「自己資金はいくら必要なのか」
「金融機関は融資してくれるのか」
「どの物件を選べばよいのか」
「購入まで何を準備すればよいのか」
など、分からないことも多いと思います。
今回は、東京23区を中心に一都三県の収益不動産を取り扱うレジスタ合同会社が、初めて1億円~2億円程度の一棟アパートを購入するまでの流れを解説します。
STEP1 まずは「いくらの物件を買えるのか」を考える
一棟アパート探しを始めると、
「利回り7%」
「駅徒歩5分」
「築浅」
など、魅力的に見える物件情報がたくさん出てきます。
しかし最初に行いたいのは物件検索ではありません。
自分がどの程度の価格帯の一棟アパートを購入できる可能性があるのかを整理することです。
例えば、
- 年収
- 勤務先または経営している会社の状況
- 保有金融資産
- 自己資金
- 既存借入
- 既存の不動産
- 過去の不動産融資・返済実績
などを整理します。
会社経営者であれば、個人の資産状況だけでなく、法人の決算内容などが融資相談に関係する場合もあります。
一棟アパートでは、「欲しい物件」だけではなく「融資を利用して購入できる物件」という視点が重要です。
STEP2 自己資金をどこまで使うか決める
例えば1億5,000万円の一棟アパートを購入するとします。
ここで、
「自己資金が3,000万円あるから全部入れよう」
と単純に考える必要はありません。
不動産購入には物件価格以外にも、
- 仲介手数料
- 登記費用
- 不動産取得税
- 金融機関関係費用
- 火災保険等
- その他購入に伴う費用
が発生します。
さらに購入後にも、
- 空室
- 原状回復
- 設備故障
- 修繕
- 税金
などへの備えが必要です。
そのため、
「いくら自己資金を持っているか」ではなく「いくら投資に使い、いくら手元に残すか」
まで考えることが重要です。
STEP3 金融機関への融資相談を考える
1億円~2億円程度の一棟アパート購入では、融資が非常に重要になります。
金融機関によって融資方針は異なり、同じ物件・同じ購入者でも評価が変わる場合があります。
一般的には購入者について、
- 年収・所得
- 勤務先・事業内容
- 金融資産
- 自己資金
- 既存借入
- 不動産投資経験
- 過去の返済実績
などが確認されます。
さらに物件についても、
- 所在地
- 土地価格
- 建物構造
- 築年数
- 収益性
- 入居率
- 担保評価
などが確認されます。
つまり一棟アパート融資は、
「購入者の評価」×「物件の評価」
の両方で考える必要があります。
STEP4 購入希望条件を整理する
融資の方向性がある程度見えてきたら、具体的な購入条件を整理します。
例えば、
予算:1億円~2億円
だけでは、まだ条件としては広すぎます。
さらに、
- 東京23区・一都三県などの希望エリア
- 最寄駅・駅徒歩
- 木造・鉄骨造などの構造
- 築年数
- 希望利回り
- 土地面積
- 戸数
- 間取り
- 入居率
- 新築・中古
- 保有期間
- 将来的な売却方針
などを整理します。
ただし、条件を細かくしすぎると候補物件が極端に少なくなることがあります。
そのため、
「絶対に譲れない条件」と「条件次第では許容できる項目」
を分けておくと、物件を探しやすくなります。
STEP5 インターネット掲載物件だけでなく幅広く情報を集める
購入条件が決まったら物件探しです。
一棟アパートは不動産ポータルサイトなどでも探せます。
しかし、それだけが収益不動産の情報源ではありません。
不動産会社には、
売主様から直接ご依頼いただいている元付物件
の情報が入ることがあります。
また、売主様の意向などによって、一般公開前の段階で購入希望者へ情報を提供するケースもあります。
そのため、本格的に購入を検討するのであれば、
「良い物件が出たら探そう」ではなく、購入希望条件をあらかじめ不動産会社へ伝えておく
という方法もあります。
条件に近い物件情報が入った際、個別に紹介を受けられる可能性があります。
STEP6 物件情報が届いたら「利回り」だけで判断しない
例えば次の2物件があったとします。
A物件
価格1億5,000万円・表面利回り7%
B物件
価格1億5,000万円・表面利回り6%
数字だけを見るとA物件の方が魅力的に見えます。
しかし実際には、
- 土地の資産価値
- 現在賃料と相場賃料
- 空室率
- 修繕履歴
- 建物状態
- 駅距離
- 賃貸需要
- 金融機関評価
などが異なります。
A物件は利回りが高くても、多額の修繕が必要かもしれません。
一方、B物件は利回りが低くても、土地の資産価値が高く、金融機関から評価されやすい可能性があります。
一棟アパートは、表面利回り・収益性・資産性・融資・出口戦略を総合的に判断することが重要です。
STEP7 レントロールと賃貸状況を確認する
中古一棟アパートで重要なのがレントロールです。
レントロールでは、
- 各部屋の賃料
- 共益費
- 入居状況
- 契約開始時期
- 敷金等
- 間取り
などを確認します。
ここで重要なのは、
「現在満室だから安心」とは限らない
ということです。
例えば周辺相場より高い賃料で長期間入居している部屋が多い場合、退去後に現在と同じ賃料で募集できない可能性があります。
逆に相場より低い賃料の部屋が多ければ、将来的な収益改善余地がある可能性もあります。
現在の賃料収入だけでなく、将来の賃料収入を想定することが重要です。
STEP8 現地で建物と周辺環境を確認する
資料上で良い物件が見つかったら現地を確認します。
例えば、
- 建物外観
- 外壁
- 屋根・屋上
- 共用廊下
- 階段
- ゴミ置場
- 駐輪場
- 郵便受け
- 管理状況
- 周辺環境
- 駅までの経路
などです。
現地へ行くことで、
「想像以上に管理状態が良い」
ということもあれば、
「資料では分からなかった問題がある」
こともあります。
一棟アパートは土地と建物を丸ごと購入するため、現地確認は非常に重要です。
STEP9 収支シミュレーションを行う
購入候補が絞れてきたら、収支を確認します。
単純に、
年間賃料-ローン返済=利益
ではありません。
賃貸経営には、
- 管理費
- 固定資産税等
- 保険料
- 共用部費用
- 修繕費
- 原状回復費
- 空室損失
などがあります。
さらに借入条件によって、毎月の返済額も変わります。
特に確認したいのが、
金利が上昇した場合でもキャッシュフローを維持できるか
という点です。
満室・現在金利だけを前提にするのではなく、一定の空室や金利上昇、修繕発生などを想定したシミュレーションも行っておきたいところです。
STEP10 金融機関へ具体的な融資相談をする
購入したい物件が見つかったら、具体的な物件資料を使って金融機関へ融資相談を進めます。
ここで初めて、
「いくら借りられるのか」
「金利はどの程度になるのか」
「融資期間は何年なのか」
といった具体的な条件が見えてきます。
金融機関によって、
「この物件なら評価できる」
「このエリアは対象外」
「この築年数なら融資期間はここまで」
など判断が異なる場合があります。
そのため、物件探しと金融機関への相談は並行して進めることが重要です。
STEP11 購入申込・売買契約
価格、物件内容、融資の方向性などを確認して購入意思が固まったら、購入申込を行います。
その後、条件がまとまれば重要事項説明を受け、売買契約を締結します。
売買契約では、
- 売買価格
- 手付金
- 引渡日
- 融資利用の有無
- 契約解除条件
- 賃貸借契約の承継
- 敷金等の承継
- 固定資産税等の精算
- 物件固有の特約
などを確認します。
一棟収益物件では、一般的な住宅売買に加えて賃貸経営を引き継ぐ取引という側面があります。
売買条件だけでなく、既存入居者との契約関係も確認することが重要です。
STEP12 融資実行・決済・物件引渡し
金融機関の融資承認後、決済・引渡しを行います。
一般的には、
売買代金の支払い
↓
所有権移転
↓
鍵・関係書類の引渡し
↓
賃貸管理の引継ぎ
という流れになります。
中古一棟アパートの場合、引渡し後からすぐに賃貸経営が始まります。
そのため購入前から、
「誰が管理するのか」
も決めておく必要があります。
入居者への所有者変更通知、賃料振込先の変更、保証会社や管理会社との引継ぎなども必要になります。
一棟アパート購入は「買った後」からがスタート
一棟アパート投資では、購入すること自体がゴールではありません。
購入後には、
- 入居率を維持する
- 適正賃料を確認する
- 修繕計画を立てる
- キャッシュフローを管理する
- 借入残高を確認する
- 将来の売却時期を考える
といった賃貸経営が続きます。
そして数年後、
「保有を続けるのか」「売却するのか」「次の一棟へステップアップするのか」
を判断することになります。
だからこそ初めての一棟アパートでは、購入時点から出口戦略まで考えておくことが重要です。
1億~2億円だからこそ「一棟目」の物件選びが重要
初めて一棟アパートを購入する場合、
「できるだけ高利回りの物件を買いたい」
と考える方もいると思います。
しかし、一棟目だからこそ、
金融機関からどのように評価される物件なのか
という視点も大切です。
最初の一棟を購入し、安定した賃貸経営と返済実績を積み重ねることができれば、将来的に次の収益不動産を検討する際の材料になる可能性があります。
一棟目だけを見るのではなく、
2棟目、3棟目まで見据えた物件選び
という考え方もあります。
初めて一棟アパートを購入する投資家様へ
レジスタ合同会社では、東京23区を中心に一都三県の一棟アパート・一棟マンション・一棟ビルなど、収益不動産の購入をサポートしております。
現在、1億円~2億円程度の一棟アパートを購入したい投資家様・会社経営者様からのご相談にも対応しています。
「一棟物件は初めてなので何から始めればよいか分からない」
「自己資金から購入可能な価格帯を考えたい」
「金融機関への相談も含めて物件を探したい」
「利回りだけではなく金融機関評価も重視したい」
「区分マンションから一棟アパートへステップアップしたい」
といったご相談も歓迎しております。
また、当社では一般公開されている物件だけでなく、売主様から直接ご依頼いただいている元付物件や、取引先等から共有される物件情報をご紹介できる場合があります。
ご希望条件をあらかじめお聞かせいただければ、条件に近い物件情報が入った際に個別にご紹介いたします。
初めての一棟アパート購入では、物件を探す前の準備が非常に重要です。
「まだ具体的な物件は決まっていない」という段階でも構いません。
自己資金、希望エリア、購入目的、将来的な投資方針などを伺いながら、一棟目の収益不動産購入をサポートいたします。
一棟アパート・収益不動産の購入をご検討の方は、レジスタ合同会社までお気軽にお問い合わせください。
レジスタ合同会社
東京都中央区日本橋人形町3-3-5天翔日本橋人形町ビル206
 お問い合わせはこちら
宅地建物取引業免許 東京都知事(2)第101770号
建設業許可 東京都知事許可(般-6)第150822号
【運営サイト】
コーポレートサイト
レジスタの賃貸サイト
テナントショップ人形町
外国人技能実習生賃貸ナビ
不動産売却LP
【SNS】
X(旧ツイッター)
Facebookページ
インスタグラム