
カテゴリー:
融資期間20年・30年で何が違う?一棟収益物件のキャッシュフローを比較
一棟アパートや一棟マンションを購入するとき、多くの方が最初に気にするのが、
「金利は何%か?」
ではないでしょうか。
もちろん金利は非常に重要です。
しかし、収益不動産のキャッシュフローを考えるうえで、金利と同じくらい重要なのが、
「何年間で借りるのか」
という融資期間です。
例えば同じ1億円を同じ金利2.0%で借りても、
20年返済
と
30年返済
では、毎月の返済額が大きく変わります。
その結果、年間キャッシュフローにも100万円を超える差が出ることがあります。
では、
「30年借りられるなら長い方が得なのか?」
というと、必ずしもそうとは限りません。
返済期間を長くすれば毎月の返済額は減りますが、その分、元金の減り方は遅くなり、総支払利息も増えます。
今回は、
借入額1億円・金利2.0%
というモデルケースを使って、融資期間20年と30年で一棟収益物件のキャッシュフローがどのくらい変わるのかを比較します。
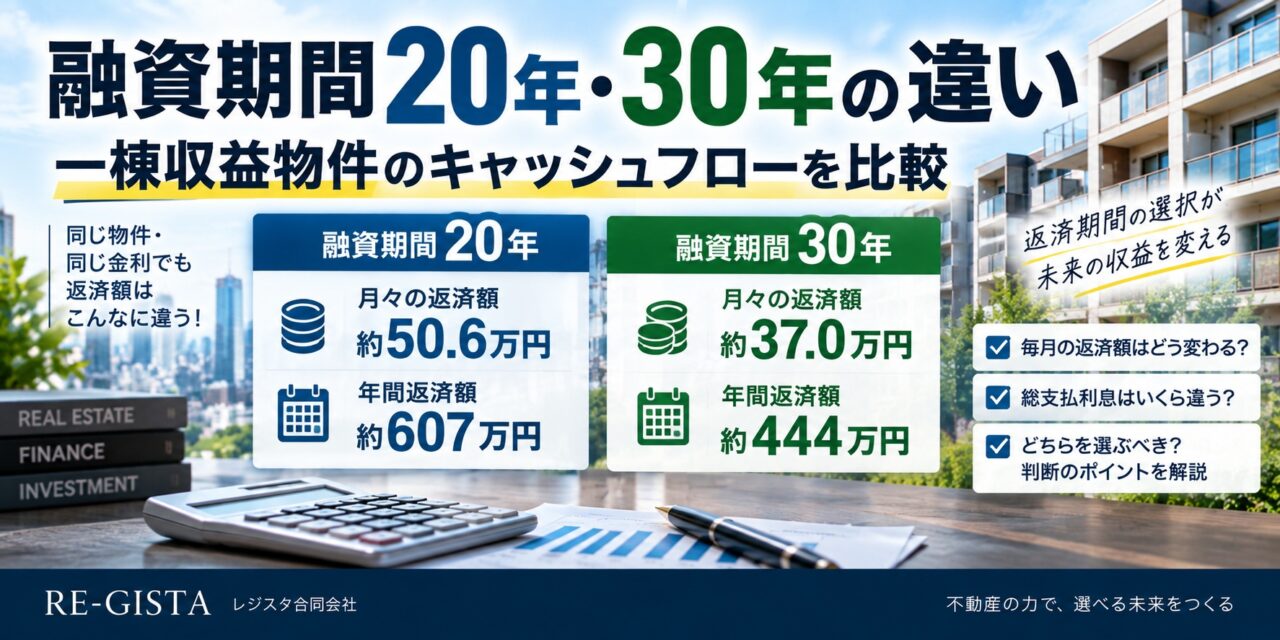
まず結論|1億円を借りると年間返済額に約163万円の差
条件を次のように設定します。
借入額:1億円
金利:年2.0%
返済方法:元利均等返済
融資期間だけを変えてみます。
| 融資期間 | 月々の返済額 | 年間返済額 |
| 20年 | 約50.6万円 | 約607万円 |
| 30年 | 約37.0万円 | 約444万円 |
月々の返済額では、
約13.6万円
年間では、
約163万円
もの差が出ます。
同じ物件。
同じ借入額。
同じ金利。
それでも融資期間が10年違うだけで、年間キャッシュフローが大きく変わることが分かります。
同じ物件でCFを比較してみる
具体的な一棟アパートを想定します。
物件価格:1億2,000万円
借入額:1億円
自己資金:2,000万円+諸費用
年間賃料収入:720万円
表面利回り:6.0%
運営経費等を年間150万円と仮定すると、
720万円-150万円=NOI 570万円
となります。
※分かりやすくするため、税金・減価償却等を考慮しない簡易シミュレーションです。
このNOI570万円から年間返済額を差し引いてみます。
20年返済では年間CFがマイナスになる
20年返済の場合、
年間返済額は約607万円です。
したがって、
NOI570万円-年間返済607万円
=
年間CF 約▲37万円
となります。
物件自体は表面利回り6%あります。
それでも融資期間20年では、今回の条件だと単純な税引前キャッシュフローはマイナスです。
30年返済なら年間CFは約126万円
一方、30年返済では、
年間返済額は約444万円です。
したがって、
NOI570万円-年間返済444万円
=
年間CF 約126万円
となります。
同じ物件でも、
20年 約▲37万円
30年 約126万円
となり、その差は年間約163万円です。
これを見ると、
「物件の利回りだけでCFは決まらない」
ということがよく分かります。
利回り6%でも融資期間によって投資結果は変わる
物件広告には、
「表面利回り6%」
と表示されています。
しかし、購入者Aさんは20年融資。
購入者Bさんは30年融資。
という場合、同じ物件を同じ価格で購入してもキャッシュフローは異なります。
つまり収益物件では、
「この物件の利回りは何%か」
だけでなく、
「自分の融資条件で購入した場合、いくら残るのか」
を見る必要があります。
では30年融資の方が絶対に有利?
ここまでの数字を見ると、
「それなら融資期間は長ければ長いほどいい」
と思うかもしれません。
しかし、そう単純ではありません。
30年融資には、
毎月の返済額を抑えられる
という大きなメリットがあります。
一方で、
総支払利息が増える
というデメリットがあります。
同じ1億円・金利2.0%で比較すると、概算では、
20年返済の総返済額は約1億2,141万円。
30年返済の総返済額は約1億3,306万円。
となります。
つまり総支払額では、
約1,165万円
30年返済の方が多くなります。
返済期間を長くするということは、
金融機関から長期間お金を借りる
ということでもあります。
20年融資のメリット|元金が早く減る
20年返済の大きなメリットは、
借入残高が早く減ること
です。
毎月の返済額は大きくなりますが、その分、元金返済も進みます。
これは将来売却するときに重要になります。
例えば10年後に物件を売却するとします。
売却価格から金融機関への残債を返済し、残った金額が手元資金になります。
そのため、
10年後の物件価格
だけでなく、
10年後の借入残高
も重要です。
20年融資なら、30年融資より残債が少なくなっている可能性があります。
30年融資のメリット|手元資金を残しやすい
一方、30年融資の大きなメリットは、
毎月のキャッシュフローを確保しやすいこと
です。
一棟収益物件では、
空室。
原状回復。
給湯器交換。
エアコン交換。
外壁修繕。
屋上防水。
給排水設備。
消防設備。
など、さまざまな支出が発生します。
毎月の返済額が大きすぎると、少し空室が増えただけで資金繰りが厳しくなる可能性があります。
その意味では、
返済期間を長くして手元資金を厚くする
という考え方もあります。
20年と30年ではDSCRも変わる
収益不動産では、
DSCR(Debt Service Coverage Ratio)
という指標を見ることがあります。
簡単にいうと、
物件から得られる収益で借入返済をどの程度カバーできるか
を見る指標です。
今回の例ではNOI570万円です。
20年融資なら、
570万円÷607万円
=約0.94
です。
一方30年融資なら、
570万円÷444万円
=約1.28
です。
DSCRが1を下回るということは、単純計算では物件のNOIだけで年間返済額を賄えていないことになります。
同じ物件でも融資期間によって返済余力が大きく変わることが分かります。
築年数が融資期間に影響することもある
では、
「30年融資でCFを出せばいい」
と思っても、すべての物件で30年融資を受けられるわけではありません。
金融機関は、
建物構造
築年数
法定耐用年数
物件評価
購入者の属性
金融機関独自の融資基準
などを総合的に判断します。
特に築年数が経過した一棟アパートでは、
希望する融資期間を取れないことがあります。
例えば、
築古・利回り8%
という物件が魅力的に見えても、
融資期間15年。
一方、
築浅・利回り5.5%
でも、
融資期間30年。
というケースなら、実際の年間CFでは結果が逆転する可能性もあります。
「高利回り築古物件」で特に確認したい
一棟アパートを探していると、
東京23区より埼玉・千葉。
駅近より郊外。
築浅より築古。
へ条件を広げることで、高い利回りの物件が見つかることがあります。
しかし築古物件の場合、
高利回り
だけでなく、
融資期間
を必ず確認したいところです。
例えば、
A物件
表面利回り7.5%
融資期間15年
B物件
表面利回り5.8%
融資期間30年
なら、
表面利回りだけを見るとA物件が魅力的です。
しかし年間返済額まで入れると、B物件の方が手元CFを確保できるケースもあります。
金利が低くても融資期間が短ければ返済は重くなる
金融機関から、
金利1.8%・20年
と、
金利2.2%・30年
という提案を受けたとします。
金利だけを見ると、
1.8%
の方を選びたくなります。
しかし、毎月返済額では30年融資の方が低くなる可能性があります。
つまり、
低金利=キャッシュフローが良い
とは限りません。
融資を比較するときは、
金利
だけではなく、
融資期間
融資額
自己資金
返済方法
繰上返済条件
などをセットで確認する必要があります。
10年後に売却するなら残債も比較する
収益不動産を30年間保有するとは限りません。
例えば、
10年間保有して売却
という投資計画も考えられます。
この場合、
購入時のCFだけではなく、
10年後の残債
も比較したいところです。
返済期間が長いほど毎月のCFは出しやすい反面、元金の減少は遅くなります。
そのため、
30年融資で毎年CFを確保する。
20年融資で元金を早く減らす。
どちらが適しているかは、
何年保有する予定なのか
によっても変わります。
キャッシュフローと元金返済を分けて考える
ここは不動産投資で重要なポイントです。
例えば年間CFが、
20年融資 ▲37万円
30年融資 126万円
なら、
「30年融資の方が年間163万円得」
と考えたくなります。
しかし20年融資では、30年融資より速いペースで借入元金が減っています。
つまり、
手元に残る現金
と、
借入残高の減少
は分けて考える必要があります。
キャッシュフローだけを最大化するのか。
元金返済も含めた資産形成を重視するのか。
によって融資戦略は変わります。
「30年借りて途中で繰上返済」という考え方もある
金融機関との契約条件によりますが、
最初は長期間で借りてCFを確保し、余裕資金ができたら繰上返済する
という考え方もあります。
例えば30年融資にして毎月の返済額を抑え、
空室や修繕に備えて現預金を確保する。
そのうえで十分な資金が貯まった段階で一部繰上返済する方法です。
ただし、
繰上返済手数料。
違約金。
固定金利期間中の条件。
金融機関との今後の取引。
などもありますので、契約前に確認が必要です。
20年・30年のどちらを選ぶべき?
どちらが正解というものではありません。
例えば、
20年融資を検討しやすいケース
自己資金に余裕がある。
物件のNOIが高い。
毎月のCFより元金返済を重視する。
比較的短期間で借入を減らしたい。
将来売却時の残債を早く減らしたい。
といった場合です。
一方、
30年融資を検討しやすいケース
毎月のCFを重視する。
手元資金を厚くしておきたい。
空室・修繕に備えたい。
複数物件への投資を考えている。
長期保有を想定している。
といった場合です。
ただし、実際には金融機関の審査によって融資期間が決まるため、希望通りになるとは限りません。
物件選びと融資は別々に考えない
一棟収益物件を探すとき、
まず物件を探す。
その後金融機関へ持っていく。
という流れになりがちです。
しかし本来は、
物件選びと融資条件を同時に考える
ことが重要です。
例えば、
1億円・利回り6%
という物件があっても、
30年融資なら購入候補。
20年融資ならCFが合わない。
ということがあります。
逆に価格交渉によって購入価格が下がれば、20年融資でも成立する可能性があります。
つまり、
物件価格×利回り×自己資金×金利×融資期間
をセットで考える必要があります。
金利1%の違いと融資期間10年の違い、どちらも重要
前回の記事では、
「金利1%上昇でCFはいくら変わる?」
というテーマで、
借入1億円・30年の場合、
金利1.5%から2.5%へ上昇すると、年間返済額が約60万円増える例をご紹介しました。
今回の、
1億円・金利2.0%
では、
20年と30年で年間返済額に約163万円の差があります。
条件が異なるため単純比較はできませんが、
融資期間もCFに非常に大きな影響を与える
ことが分かります。
金利だけを0.1%、0.2%比較する一方で、融資期間を十分検討していないのであれば、収支全体をもう一度確認してみる価値があります。
重要なのは「最も長く借りること」ではなく「投資目的に合う融資」
一棟収益物件の融資では、
できるだけ低い金利
できるだけ長い融資期間
を求めたくなります。
しかし、本当に重要なのは、
その融資条件が自分の投資目的に合っているか
です。
毎月のCFを重視するのか。
元金返済を重視するのか。
10年後に売却するのか。
長期保有するのか。
次の物件を購入する予定があるのか。
自己資金をどの程度残しておきたいのか。
こうした条件によって適切な融資戦略は変わります。
一棟アパート・一棟マンションの購入をご検討の方へ
レジスタ合同会社では、東京23区を中心に、埼玉県・千葉県なども含め、
一棟アパート
一棟マンション
一棟ビル
などの収益不動産の売買仲介を行っています。
一棟収益物件は、
表面利回りだけでは投資判断できません。
同じ物件でも、
自己資金。
借入額。
金利。
融資期間。
金融機関。
によって、購入後のキャッシュフローは大きく変わります。
「20年融資と30年融資で収支を比較したい」
「金利2%・3%の場合も確認したい」
「東京と埼玉・千葉の物件を融資後CFで比較したい」
「自己資金から購入可能な物件価格を考えたい」
といった段階からでもご相談いただけます。
金利上昇局面だからこそ、
物件の利回りを見るだけでなく、自分が実際に受けられる融資条件まで入れて収支を確認すること
が、これまで以上に重要です。
※本記事の返済額・キャッシュフロー・総返済額等は、元利均等返済を前提とした概算シミュレーションです。実際の融資条件、返済額、金利、融資期間、繰上返済条件等は金融機関・物件・購入者によって異なります。実際の資金計画については金融機関、税理士等の専門家へご確認ください。
レジスタ合同会社
東京都中央区日本橋人形町3-3-5天翔日本橋人形町ビル206
 お問い合わせはこちら
宅地建物取引業免許 東京都知事(2)第101770号
建設業許可 東京都知事許可(般-6)第150822号
【運営サイト】
コーポレートサイト
レジスタの賃貸サイト
テナントショップ人形町
外国人技能実習生賃貸ナビ
不動産売却LP
【SNS】
X(旧ツイッター)
Facebookページ
インスタグラム