
カテゴリー:
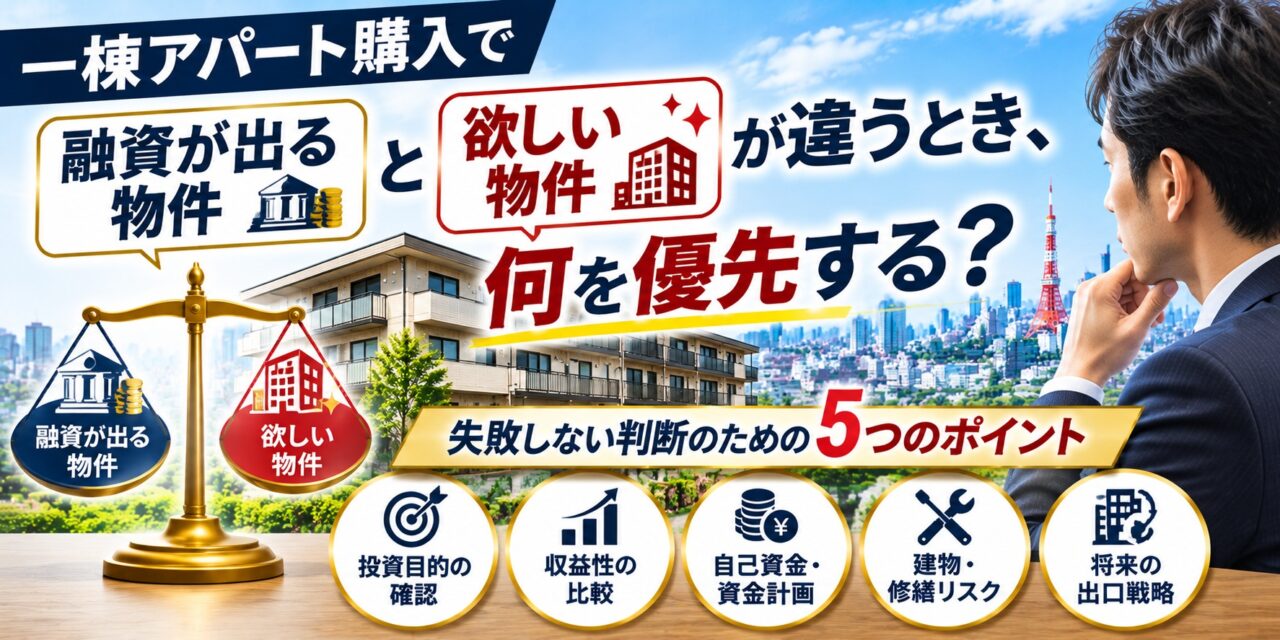
一棟アパート購入で「融資が出る物件」と「欲しい物件」が違うとき、何を優先する?
「希望条件にぴったりの一棟アパートが見つかったのに、金融機関の融資評価が厳しい」
「銀行から融資可能と言われた物件は、希望している立地や利回りと違う」
「融資が出る物件を優先して購入するべきなのか、それとも希望する物件を探し続けるべきなのか?」
一棟アパートの購入を検討している投資家様にとって、このような悩みは珍しくありません。
特に1億円~2億円程度の一棟収益物件では、多くの場合、金融機関からの借入を活用するため、融資条件が購入判断に大きく影響します。
しかし、「金融機関が融資しやすい物件」と「投資家が購入したい物件」は、必ずしも一致しません。
金融機関は融資金の回収可能性や担保価値を重視する一方、投資家は利回り、立地、将来の資産価値、キャッシュフローなどを重視します。
では、両者が一致しない場合、何を優先するべきなのでしょうか。
今回は、東京23区を中心に一棟収益不動産を取り扱うレジスタ合同会社が、融資評価と投資判断の違い、購入前に確認したいポイントについて解説します。
1.なぜ「融資が出る物件」と「欲しい物件」は違うのか?
一棟アパートを購入する投資家様と金融機関では、物件を見る目的が異なります。
投資家様は、主に次のような点を重視します。
- 希望するエリアにあるか
- 購入価格が予算内か
- 表面利回りや実質利回りは十分か
- 購入後にキャッシュフローを確保できるか
- 将来的な資産価値や売却可能性があるか
- 長期的な資産形成につながるか
一方、金融機関は、融資金が適切に返済されるかという視点から審査します。
例えば、
- 購入者の年収や金融資産
- 法人の財務内容
- 既存借入と返済状況
- 物件の担保評価
- 賃料収入と返済能力
- 建物の構造や築年数
- 法令適合性
- 物件所在地や融資対象エリア
などです。
つまり、投資家様が魅力を感じる物件でも、金融機関の審査基準に合わなければ、希望する融資を受けられない場合があります。
反対に、金融機関から高い評価を得られる物件でも、投資家様が希望する収益性を満たしているとは限りません。
金融機関の評価は重要ですが、それだけで投資物件の良し悪しが決まるわけではないのです。
2.金融機関が融資しやすい一棟アパートの特徴
金融機関によって融資方針は異なりますが、一般的に評価の対象となるポイントがあります。
① 土地の担保価値が評価される物件
土地の立地や面積、形状、接道状況などは、担保評価に影響します。
東京23区では、土地の資産価値を重視して一棟アパートを探す投資家様もいらっしゃいます。
ただし、土地の評価が高くても、必ず希望額の融資が受けられるわけではありません。
② 建物の築年数が比較的新しい物件
建物の構造や築年数は、融資期間の設定に影響する場合があります。
特に木造アパートでは、法定耐用年数が22年であることから、築年数を重視する金融機関もあります。
ただし、法定耐用年数は税務上の減価償却に用いる年数であり、建物の物理的寿命や金融機関の融資期間を直接決めるものではありません。
築古物件でも、金融機関の方針や担保評価、購入者の属性などによって融資が検討されるケースがあります。
③ 安定した賃料収入が見込める物件
金融機関は、物件から得られる賃料収入が借入金の返済に十分かを確認します。
満室想定賃料だけでなく、現況賃料、空室率、運営経費などを考慮して評価する場合があります。
④ 法令上の問題が少ない物件
建築基準法上の接道義務、建ぺい率・容積率、建築確認や検査済証の状況なども確認事項です。
既存不適格建築物や法令違反のある建物では、金融機関によって融資条件が厳しくなる可能性があります。
ただし、既存不適格と違法建築は異なるため、正確な調査が必要です。
3.投資家が欲しい物件は、必ずしも銀行評価が高いとは限らない
例えば、東京23区で一棟アパートを探している投資家様が、次のような物件を比較しているとします。
A物件:希望に近い築古アパート
- 価格:1億3,000万円
- 表面利回り:7.5%
- 築年数:30年
- 希望エリア内
- 金融機関の融資期間が短くなる可能性がある
B物件:金融機関から評価されやすい築浅アパート
- 価格:1億6,000万円
- 表面利回り:5.5%
- 築年数:5年
- 希望エリアからやや離れる
- 比較的長い融資期間を検討できる可能性がある
※いずれも説明用の仮定であり、実際の融資条件や市場相場を示すものではありません。
A物件は利回りが高く、希望するエリアにあります。
しかし、築年数が経過しているため、金融機関によっては融資期間が短くなる可能性があります。
一方、B物件は利回りが低いものの、融資期間を長く設定できれば、毎月の返済負担を抑えられる場合があります。
では、どちらを購入するべきでしょうか。
答えは、表面利回りや融資期間だけでは決められません。
重要なのは、実際の融資条件を踏まえた購入後のキャッシュフローと、投資家様の目的に合っているかという点です。
4.融資期間が違うとキャッシュフローはどれだけ変わる?
一棟アパート投資では、融資期間によって毎月の返済額が大きく変わります。
例えば、借入金額1億円、金利年2.5%、元利均等返済という条件で比較してみましょう。
| 融資期間 | 毎月の返済額(概算) | 年間返済額(概算) |
| 15年 | 約66.7万円 | 約800万円 |
| 20年 | 約53.0万円 | 約636万円 |
| 25年 | 約44.9万円 | 約538万円 |
| 30年 | 約39.5万円 | 約474万円 |
※金利年2.5%が全期間変わらないものとして試算。諸費用、手数料等は含みません。
同じ1億円の借入でも、15年返済と30年返済では年間返済額に約326万円の差が生じます。
つまり、利回りが高い物件でも、融資期間が短ければ、購入後のキャッシュフローが厳しくなる可能性があります。
ただし、融資期間を長くすると毎月の返済額は減る一方、一般的には支払利息の総額が増加します。
そのため、毎月の返済負担だけでなく、総返済額や将来の借入残高も確認する必要があります。
「高利回りだから良い物件」「長期融資が出るから良い物件」と単純に判断しないことが重要です。
5.「融資が出るから買う」という判断には注意
一棟アパートの購入を検討していると、金融機関から融資の見通しが立ったことで、購入意欲が高まることがあります。
しかし、融資が受けられることと、その物件が投資対象として適切であることは別です。
例えば、
- 周辺の賃貸需要が弱い
- 賃料設定が相場より高い
- 近い将来に大規模修繕が必要
- 空室が増えると返済が厳しくなる
- 将来の売却先が限られる
といった物件では、融資を受けられても、購入後に問題が生じる可能性があります。
金融機関は融資審査を行いますが、購入後の収益や資産価値を保証してくれるわけではありません。
融資が出るという理由だけで、当初の投資方針から大きく外れた物件を購入することは避けたいところです。
6.反対に「欲しい物件だから」と自己資金を投入しすぎることにも注意
希望するエリアで、利回りや土地の条件が魅力的な一棟アパートが見つかると、多少無理をしてでも購入したいと考えることがあります。
例えば、1億5,000万円の物件に対して、当初は1億2,000万円の融資を想定していたものの、金融機関の融資額が1億円になった場合です。
この場合、頭金は3,000万円から5,000万円へ増加します。
さらに購入諸費用も必要です。
購入後に修繕費や空室対策費用が発生する可能性も考えると、自己資金を使い切ることは避けるべきでしょう。
特に将来的に2棟目・3棟目の購入を目指している投資家様にとっては、手元資金を残すことも重要な戦略です。
希望する物件であっても、資金計画に無理が生じる場合には、購入を見送る判断が必要になることがあります。
7.金融機関を変えることで評価が変わることもある
一つの金融機関で希望する融資条件が得られなかったとしても、ほかの金融機関で同じ評価になるとは限りません。
金融機関によって、融資対象エリアや物件の評価方法、購入者の属性に対する考え方などが異なるためです。
例えば、
- 都市銀行
- 地方銀行
- 信用金庫
- 信用組合
- ノンバンク
などでは、融資方針や金利、融資期間、自己資金の条件が異なる場合があります。
また、個人で購入するのか、法人で購入するのかによっても審査内容が変わることがあります。
ただし、複数の金融機関へ相談すれば必ず希望条件で融資が受けられるわけではありません。
また、金利が高い融資や短期間の融資では、収益性が悪化する可能性があります。
そのため、金融機関を比較する際には、融資額だけでなく、金利・融資期間・返済方法・手数料・担保条件などを総合的に確認することが重要です。
8.1棟目の購入では「2棟目につながるか」も考える
初めて一棟アパートを購入する方の中には、将来的に複数棟の所有を目指している方もいらっしゃいます。
その場合、1棟目の購入が今後の資産形成に影響する可能性があります。
例えば、1棟目で十分なキャッシュフローを確保できず、自己資金も大きく減少してしまうと、2棟目の購入が難しくなることがあります。
また、既存借入の残高や返済状況、所有物件の収益性などは、次の融資審査にも影響する場合があります。
そのため、1棟目の購入では、次のような点も考えたいところです。
① 購入後に手元資金が残るか
突発的な修繕や空室に対応できる資金を確保することが重要です。
② 安定した賃貸経営ができるか
毎月の賃料収入と支出を把握し、適切な管理を継続できるかを確認します。
③ 将来的な売却が可能か
購入時点から出口戦略を検討しておくことが重要です。
④ 次の融資に悪影響を与えないか
既存借入や収益状況が、次の物件購入にどのような影響を与えるかを考えます。
目先の融資条件だけでなく、長期的な資産形成を見据えた判断が必要です。
9.購入判断で優先したい5つのポイント
では、「融資が出る物件」と「欲しい物件」が異なる場合、何を優先するべきなのでしょうか。
当社では、次の5つを整理することが重要だと考えています。
① 投資目的に合っているか
毎月のキャッシュフローを重視するのか、土地の資産価値を重視するのか、将来的な買い増しを目指すのか。
まずは投資目的を明確にします。
② 融資条件を含めて収益が成立するか
表面利回りだけでなく、金利・融資期間・空室率・管理費・修繕費などを考慮して、購入後の収支を確認します。
③ 自己資金に無理がないか
頭金と購入諸費用を支払った後も、運転資金や予備資金を確保できるかを確認します。
④ 土地・建物の状態に問題がないか
接道状況、建築制限、建物の修繕履歴、法令適合性などを確認します。
⑤ 将来的な売却や買い増しにつながるか
長期保有だけでなく、売却や次の物件購入も視野に入れて検討します。
これらを整理した結果、希望物件の購入を見送るという判断になることもあります。
不動産投資では、購入すること自体が目的にならないよう注意が必要です。
10.レジスタが大切にしているのは「買える物件」より「購入後も保有できる物件」
一棟アパートの購入相談では、金融機関の融資条件を踏まえた物件選びが欠かせません。
しかし、当社では、単に融資が受けられる物件を紹介するだけでは十分ではないと考えています。
重要なのは、投資家様の希望や資産背景に合い、購入後も無理なく賃貸経営を継続できるかという点です。
レジスタ合同会社では、不動産売買仲介に加えて、賃貸仲介・賃貸管理・建築にも取り組んでおります。
そのため、
- 購入希望条件の整理
- 物件情報の収集
- 金融機関への融資相談
- 土地・建物の調査
- 購入後の収益性の検討
- 賃貸管理や空室対策
- 将来的な売却や買い増しの検討
など、さまざまな視点から一棟収益物件の購入をサポートしております。
もちろん、融資の可否や条件は金融機関の審査によって決定されます。
また、購入後の収益や将来の売却価格を保証するものではありません。
だからこそ、購入前に十分な情報を整理し、納得できる投資判断を行うことが重要だと考えています。
まとめ|融資が出るかだけでなく、投資目的に合うかを優先する
一棟アパート購入で「融資が出る物件」と「欲しい物件」が異なる場合、どちらか一方だけを優先することはおすすめできません。
金融機関から融資を受けられても、希望する収益性や資産価値を満たしていなければ、購入後に後悔する可能性があります。
一方、希望する物件であっても、融資条件が厳しく、自己資金や毎月の返済に無理が生じる場合には慎重な判断が必要です。
大切なのは、「欲しい物件か」「融資が出るか」ではなく、「自分の投資目的に合い、無理のない資金計画で購入・保有できるか」という視点です。
希望条件をすべて満たす物件が見つからない場合には、エリア、築年数、建物構造、価格帯などの優先順位を整理し、改めて物件探しを進めることも選択肢になります。
東京23区で一棟アパートをお探しの投資家様へ
レジスタ合同会社では、東京23区を中心に一都三県の一棟アパート・一棟マンション・一棟ビルなど、収益不動産の購入をサポートしております。
特に、1億円~2億円程度の一棟アパートをお探しの投資家様や会社経営者様からのご相談を歓迎しております。
例えば、
- 希望する一棟アパートがあるが、融資条件が合わない
- 金融機関から融資可能と言われた物件が希望条件と異なる
- 自己資金3,000万円~5,000万円程度で一棟アパートを探している
- 初めて一棟収益物件を購入する
- 区分マンションから一棟アパートへステップアップしたい
- 金融機関から評価されやすい物件を探している
- 一般公開前の収益物件情報も紹介してほしい
- 購入後の賃貸管理まで相談したい
といったご相談に対応しております。
当社では、一般公開されている物件だけでなく、売主様から直接ご依頼いただいている元付物件や、取引先の不動産会社などから共有される物件情報をご紹介できる場合があります。
物件価格や表面利回りだけでなく、土地の資産価値、建物の状態、金融機関の融資条件、購入後の賃貸経営などを総合的に考えた物件探しをサポートいたします。
購入希望エリア、予算、自己資金、希望利回り、建物構造、築年数、融資相談の状況などをお聞かせください。
初回のお打ち合わせはZoomなどのオンラインでも対応可能です。
「融資が出るから買う」のではなく、「納得できる投資だから購入する」。
そのための物件探しを、レジスタ合同会社がお手伝いいたします。
レジスタ合同会社
東京都中央区日本橋人形町3-3-5天翔日本橋人形町ビル206
 お問い合わせはこちら
宅地建物取引業免許 東京都知事(2)第101770号
建設業許可 東京都知事許可(般-6)第150822号
【運営サイト】
コーポレートサイト
レジスタの賃貸サイト
テナントショップ人形町
外国人技能実習生賃貸ナビ
不動産売却LP
【SNS】
X(旧ツイッター)
Facebookページ
インスタグラム